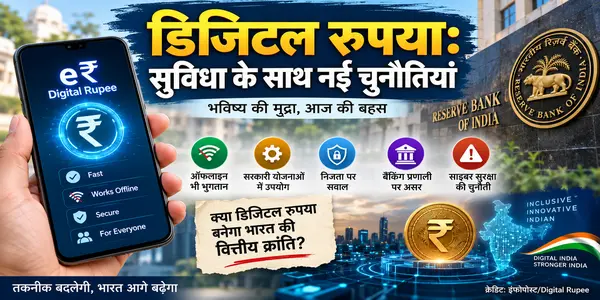
Digital Rupee: डिजिटल रुपया भुगतान को आसान बनाने के साथ ऑफलाइन लेनदेन, प्रोग्रामेबिलिटी और निजता जैसे सवाल भी सामने ला रहा है।
Digital Rupee: डिजिटल रुपये की बुनियादी समझ
इंफोपोस्ट/Digital Rupee
डिजिटल रुपया यानी **e₹**, भारतीय रिजर्व बैंक की ओर से जारी केंद्रीय बैंक डिजिटल मुद्रा (CBDC) है। यह किसी निजी क्रिप्टोकरेंसी की तरह नहीं, बल्कि रुपये का डिजिटल रूप है। RBI के अनुसार e₹ कानूनी मुद्रा है और इसे डिजिटल वॉलेट में रखा तथा भुगतान के लिए इस्तेमाल किया जा सकता है। इसका खुदरा पायलट दिसंबर 2022 में शुरू हुआ था और अभी भी विभिन्न उपयोगों तथा तकनीकी सुविधाओं का परीक्षण किया जा रहा है।
e₹ और UPI को एक ही चीज समझना सही नहीं होगा। RBI के मुताबिक UPI भुगतान का माध्यम है, जबकि e₹ स्वयं डिजिटल मुद्रा है और डिजिटल वॉलेट में अलग से रखी जा सकती है। CBDC वॉलेट के बीच होने वाले कुछ लेनदेन संबंधित बैंक खातों से होकर गुजरे बिना निपटाए जा सकते हैं। साथ ही e₹ ऐप से UPI QR कोड स्कैन करने की सुविधा भी उपलब्ध कराई गई है।
Digital Rupee: ऑफलाइन भुगतान की सुविधा
डिजिटल रुपये की एक महत्वपूर्ण विशेषता उसका **ऑफलाइन इस्तेमाल** है। RBI के अनुसार इसका उद्देश्य ऐसी जगहों पर लेनदेन की सुविधा देना है जहां इंटरनेट कनेक्टिविटी सीमित या उपलब्ध नहीं है। अलग-अलग तकनीकी समाधान तलाशे जा रहे हैं, जिनमें कुछ समाधान दूरसंचार कनेक्टिविटी पर और कुछ NFC जैसी तकनीक पर आधारित हैं।
हालांकि, ऑफलाइन डिजिटल भुगतान का अर्थ यह नहीं है कि पूरा वित्तीय सिस्टम हमेशा के लिए इंटरनेट और सर्वर से अलग हो जाएगा। RBI के कॉन्सेप्ट नोट में बताया गया है कि ऑफलाइन वॉलेट को समय-समय पर बैलेंस अपडेट, रिडीम या सिंक्रोनाइज करने के लिए बिजली और नेटवर्क कनेक्टिविटी की आवश्यकता पड़ सकती है। इसलिए इसे तकनीकी रूप से नियंत्रित ऑफलाइन सुविधा के रूप में समझना अधिक उचित है।
प्रोग्रामेबिलिटी का पहलू
Digital Rupee: डिजिटल रुपये की दूसरी चर्चित सुविधा **programmability** है। RBI के अनुसार इसके जरिए किसी रकम को निर्धारित उद्देश्य के लिए इस्तेमाल करने की तकनीकी व्यवस्था बनाई जा सकती है। इसमें एक्सपायरी डेट, जियो-लोकेशन, मर्चेंट कैटेगरी कोड या किसी विशेष मर्चेंट जैसी शर्तें शामिल की जा सकती हैं।
उदाहरण के तौर पर किसी सरकारी योजना के तहत मिलने वाली राशि को निर्धारित उपयोग के लिए प्रोग्राम किया जा सकता है। RBI ने अपने दस्तावेजों में कृषि ऋण या अन्य लक्षित भुगतान जैसे उपयोगों का उल्लेख किया है। 2024-25 की वार्षिक रिपोर्ट के अनुसार CBDC की प्रोग्रामेबिलिटी का इस्तेमाल कुछ DBT, किसान ऋण और कर्मचारियों के ईंधन या भोजन भत्ते जैसे मामलों में प्रयोगात्मक तौर पर किया गया है।
प्राइवेसी पर क्यों हो रही चर्चा
डिजिटल मुद्रा को लेकर सबसे महत्वपूर्ण सवालों में एक **प्राइवेसी और ट्रांजैक्शन डेटा** का है। कागजी नकदी के विपरीत डिजिटल लेनदेन में तकनीकी रिकॉर्ड बनने की संभावना रहती है। RBI के अपने कॉन्सेप्ट नोट में भी CBDC की प्राइवेसी और डेटा सुरक्षा को महत्वपूर्ण नीति संबंधी विषय माना गया है।
RBI ने यह भी स्पष्ट किया है कि डिजिटल मुद्रा में भौतिक नकदी जैसी पूर्ण गुमनामी हासिल करना तकनीकी और नियामकीय रूप से चुनौतीपूर्ण है। साथ ही केंद्रीय बैंक ने यह विचार रखा है कि छोटे मूल्य के लेनदेन के लिए उचित स्तर की निजता पर विचार किया जा सकता है। यानी डिजिटल रुपये की प्राइवेसी व्यवस्था उसके डिजाइन और लागू नियमों पर निर्भर करेगी।
बैंकिंग व्यवस्था पर संभावित असर
डिजिटल रुपये के बढ़ते इस्तेमाल का बैंकिंग व्यवस्था पर क्या प्रभाव पड़ेगा, यह भी CBDC की चर्चा का महत्वपूर्ण हिस्सा है। यदि लोग अपने धन का बड़ा हिस्सा बैंक खाते के बजाय CBDC वॉलेट में रखने लगें, तो बैंकों के पास उपलब्ध जमा राशि प्रभावित हो सकती है। RBI के कॉन्सेप्ट नोट में CBDC के बैंकिंग प्रणाली, मौद्रिक नीति और वित्तीय स्थिरता पर संभावित प्रभावों को अलग से अध्ययन का विषय बनाया गया है।
इसी कारण RBI ने CBDC को मौजूदा पैसे और भुगतान प्रणालियों के स्थान पर तत्काल पूरी तरह स्थापित करने के बजाय एक अतिरिक्त विकल्प के रूप में विकसित करने की बात कही है। केंद्रीय बैंक के अनुसार डिजिटल रुपया मौजूदा भुगतान माध्यमों का पूरक बनने के उद्देश्य से तैयार किया जा रहा है।
सुरक्षा और साइबर जोखिम
डिजिटल मुद्रा की पूरी व्यवस्था तकनीक पर आधारित होने के कारण साइबर सुरक्षा भी महत्वपूर्ण हो जाती है। RBI के CBDC कॉन्सेप्ट नोट में साइबर हमलों, डेटा सुरक्षा, सिस्टम की उपलब्धता और वित्तीय ढांचे की मजबूती को प्रमुख तकनीकी आवश्यकताओं में शामिल किया गया है। केंद्रीय बैंक ने CBDC प्लेटफॉर्म के लिए उच्च स्तर की सुरक्षा और लगातार संचालन की आवश्यकता पर जोर दिया है।
इसका अर्थ यह है कि डिजिटल रुपये की सफलता केवल वॉलेट या मोबाइल ऐप की सुविधा पर निर्भर नहीं करेगी। सर्वर, नेटवर्क, वॉलेट सुरक्षा, प्रमाणीकरण, साइबर सुरक्षा और आपात स्थिति में सिस्टम की निरंतरता जैसे कई स्तरों पर व्यवस्था मजबूत रहनी होगी। यही वजह है कि CBDC को चरणबद्ध परीक्षण के जरिए आगे बढ़ाया जा रहा है।
आम लोगों के सामने नई जरूरतें
डिजिटल रुपये के विस्तार के साथ डिजिटल साक्षरता भी महत्वपूर्ण होगी। स्मार्टफोन और डिजिटल भुगतान से परिचित लोगों के लिए वॉलेट आधारित भुगतान अपेक्षाकृत आसान हो सकता है, लेकिन तकनीक से कम परिचित लोगों के लिए नए सिस्टम को समझना चुनौतीपूर्ण हो सकता है। ऐसे में जागरूकता, सरल इंटरफेस और उपभोक्ता सहायता व्यवस्था जरूरी होगी।
RBI की जानकारी के अनुसार e₹ वॉलेट बैंकों और कुछ गैर-बैंक संस्थाओं के माध्यम से उपलब्ध हैं। वर्तमान व्यवस्था में उपयोगकर्ता संबंधित ऐप के जरिए वॉलेट बनाकर डिजिटल रुपया प्राप्त और खर्च कर सकते हैं। केंद्रीय बैंक ने यह भी बताया है कि e₹ को बैंक खाते से लोड या रिडीम किया जा सकता है।
डिजिटल रुपये का भविष्य
Digital Rupee: भारत में डिजिटल रुपये की यात्रा अभी प्रयोग और विस्तार के चरण में है। RBI ने इसके लिए ऑफलाइन भुगतान, प्रोग्रामेबिलिटी, क्रॉस-बॉर्डर लेनदेन और अन्य उपयोगों पर पायलट तथा तकनीकी परीक्षण किए हैं। इसका मतलब है कि भविष्य का CBDC सिस्टम केवल डिजिटल भुगतान का एक और माध्यम नहीं, बल्कि वित्तीय ढांचे में अलग तरह की तकनीकी क्षमताएं जोड़ सकता है।
इस पूरी व्यवस्था को समझते समय सुविधा और संभावित जोखिम दोनों को साथ देखना जरूरी है। डिजिटल रुपया तेज और नए प्रकार के भुगतान विकल्प उपलब्ध करा सकता है, वहीं प्राइवेसी, साइबर सुरक्षा, बैंकिंग प्रणाली पर असर और प्रोग्रामेबिलिटी जैसे विषयों पर स्पष्ट नियम और मजबूत सुरक्षा व्यवस्था महत्वपूर्ण होंगे। फिलहाल RBI इसे नियंत्रित पायलट और परीक्षणों के जरिए विकसित कर रहा है।


 infopost